13594780419
探索每一刻的巅峰体验,尽在我们!

探索每一刻的巅峰体验,尽在我们!
您当前位置>首页 > 项目展示 > 无现金支付标准化提速,商户接入门槛逐步降低
发表时间:2026-10-19
浏览次数:21
无现金支付正在从零散体验转向统一规则,条码互认、接口规范、商户分类等标准加快落地,收款码不再各成体系。对街边小店、市场摊贩和连锁门店而言,接入门槛逐步降低,意味着收银台上的一小块码牌背后,正发生一场影响日常交易的设施升级。这种变化看似细碎,却直接关系到交易成本与经营效率。
过去一家小店常要摆上好几张收款码,顾客扫哪张取决于手机里装着什么。标准化提速后,条码互认和聚合受理成为方向,一台终端识别多种支付方式,收银员不必反复提醒,顾客也少了站在柜台前找码的尴尬。这种改变先发生在高频小额场景,随后向更多业态铺开。
推动这一变化的,不只是支付机构之间的合作,还有统一接口规范、二维码格式、报文安全和终端检测等基础工作。规则明确后,商户系统对接有了共同语言,服务商不必为每个渠道重复开发,设备厂商也能按同一套要求做适配,接入速度随之提高,成本也更可控。
对商户来说,门槛降低最直观地体现在材料和时间上。过去开通常要提交多套资料、等待不同渠道审核,如今不少地区把商户分类管理、线上申请和一次核验结合起来,小微商户凭基础经营信息即可完成受理开通,连锁门店也能批量维护门店信息。
门槛下降并非简单放松,而是交易规模、消费习惯和监管方式共同作用的结果。高频小额交易需要更短的接入链路,消费者也不愿为不同场景反复切换支付工具。监管在实名核验、资金安全和风险分级上给出更清晰的边界,让合规商户进得来,让异常行为被及时识别。
接入更方便后,收款码不再只是收钱入口。商户可以把交易记录、退款、对账和门店数据放在同一套流程里,减少手工抄录和跨渠道核对。对夫妻店而言,少一张码、少一次对账就是实打实的省心;对连锁品牌而言,统一受理规则能让门店复制和后台管理更顺畅。
消费者的感受同样直接。扫码时不必先问商家支持哪种方式,也不容易遇到只收现金或只认单一渠道的尴尬。标准化让支付选择保留在用户手中,交易失败后的处理路径也更清楚。PG电子对不熟悉复杂操作的群体,收银员少解释几句,排队时间就可能短一些。
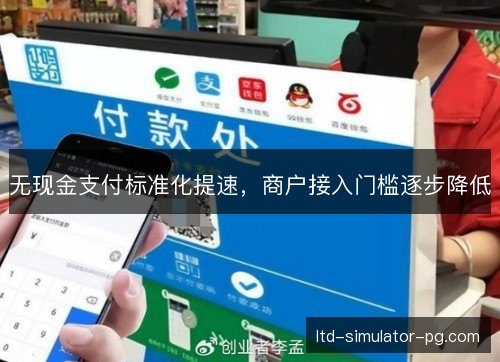
县域和乡镇市场是这轮门槛下降的受益者。流动摊贩、菜市场和乡镇小店往往没有专职技术人员,也缺少复杂收银设备。轻量化的码牌、简易终端和远程开通方式,让这些小经营者不必先建一套系统,就能接受多种无现金支付,把更多精力放在进货和待客上。
受理规则统一后,服务商的竞争重点也在变化。过去比谁铺码快、补贴多,如今更看重开通效率、对账体验和售后响应。银行、支付机构和软件服务商围绕商户经营做文章,把收款与开票、会员、库存等环节连接起来,门槛下降反而带来更细的服务分工。
门槛降低不等于放弃安全。商户入网仍需身份核验和经营信息核验,风险分级让不同商户接受不同程度的管理。交易监测、异常拦截和资金结算规则同步跟上,既避免把大量小微商户挡在门外,也防止非法交易借便利通道混入。便利与安全需要在一套规则里平衡。
费率与结算周期始终是商户最敏感的账本。标准化推进后,收费项目、到账时间和退款规则更容易被比较,服务商难以靠模糊条款留住商户。对利润薄的小店来说,每一笔手续费都关系到一天的收入,透明规则能减少接入后的意外成本,也让选择服务时更有依据。
收款标准化积累的交易记录,还会成为商户数字化经营的起点。稳定、可核验的交易流水有助于商户管理现金流,也为获得经营类服务提供参考。支付不再只是最后一步结账,而是把订货、销售和资金周转串起来的基础环节,门槛越低,更多小店越愿意迈出第一步。
标准化提速还要处理区域和机构之间的差异。不同收单机构、不同城市在接口和资料要求上曾有细微区别,商户跨区开店时容易重复适配。推动互认、统一受理标识和投诉处理规则,能减少新的割裂,让门槛下降不是局部优惠,而是可复制、可预期的常态。
往前看,标准还会向更多场景延伸,公共交通、校园、园区和社区服务都可能纳入同一套受理逻辑。商户接入不再是技术难题,而会变成开店流程中的普通一环。真正拉开差距的,将是谁能把收款、对账和经营服务做得更稳、更细、更让商户省心,也更可持续。
无现金支付标准化提速的意义,不只在少带现金或少摆几张码。它把受理能力变成一种更普惠的商业基础设施,让街边摊、乡镇店和连锁品牌都能以较低成本进入同一套交易网络。门槛逐步降低之后,日常买卖会更顺畅,小微经营也会多一分从容和选择空间。